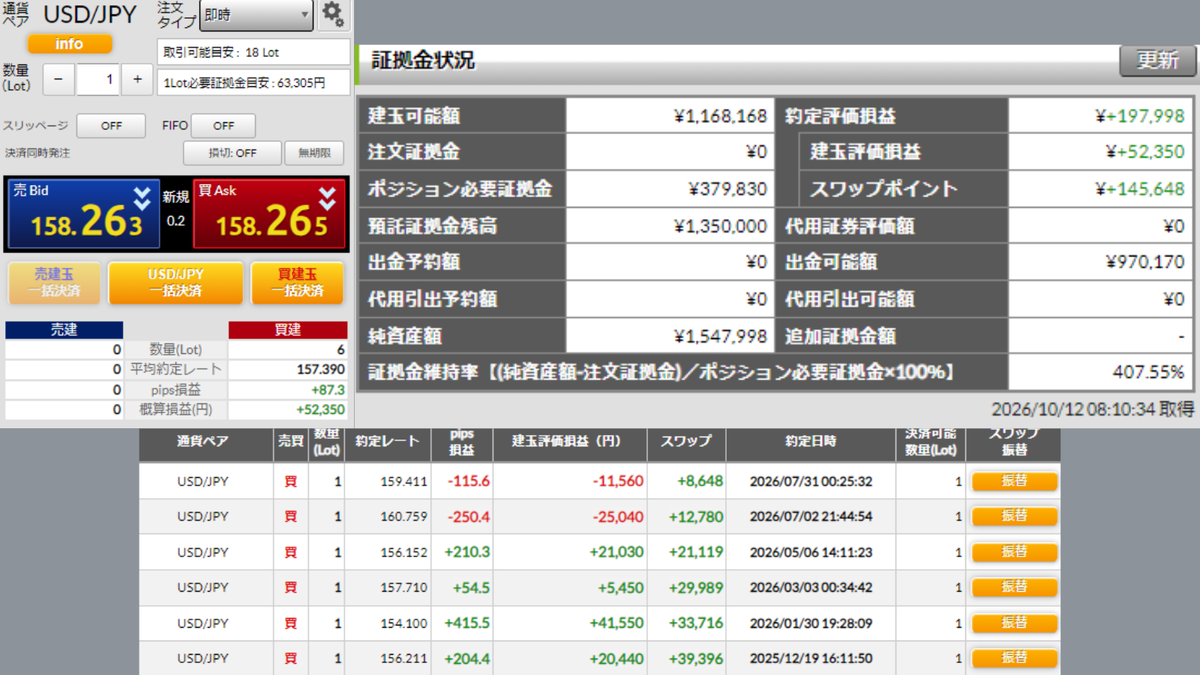
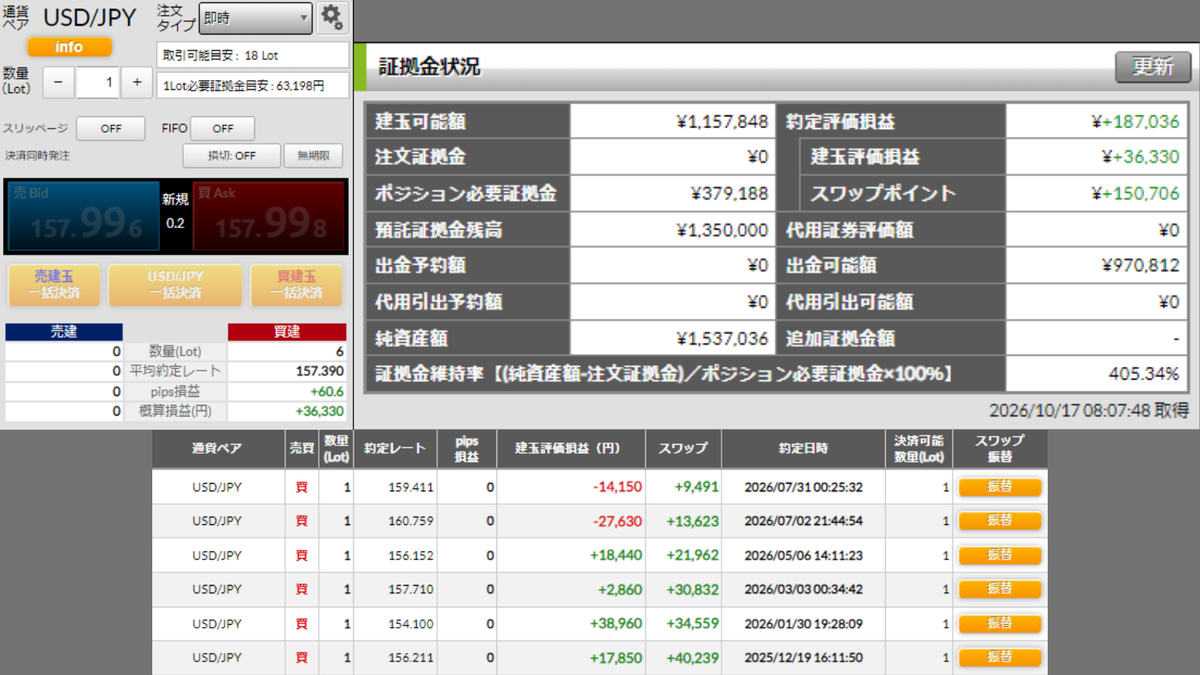
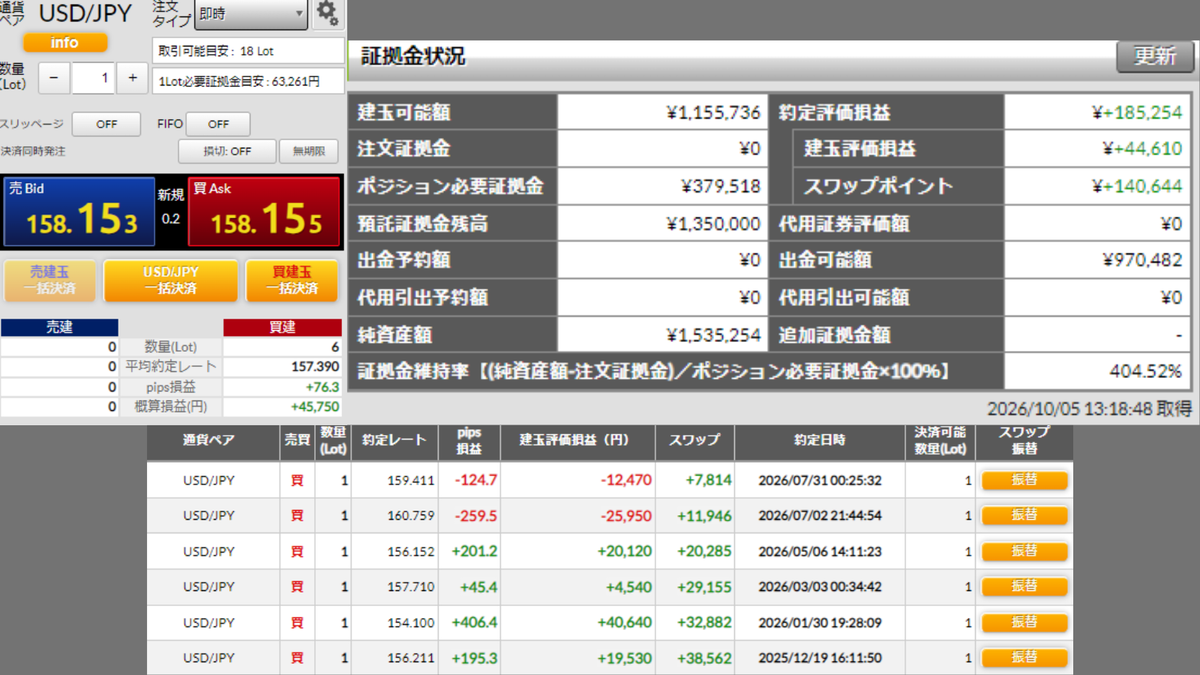
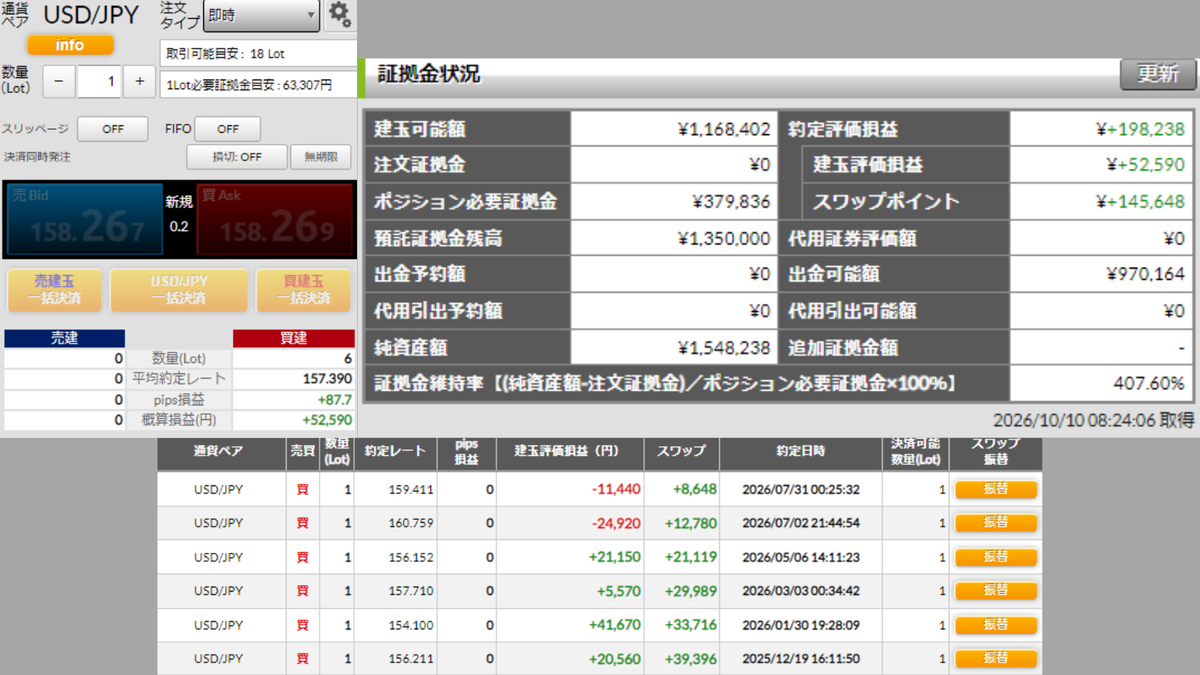
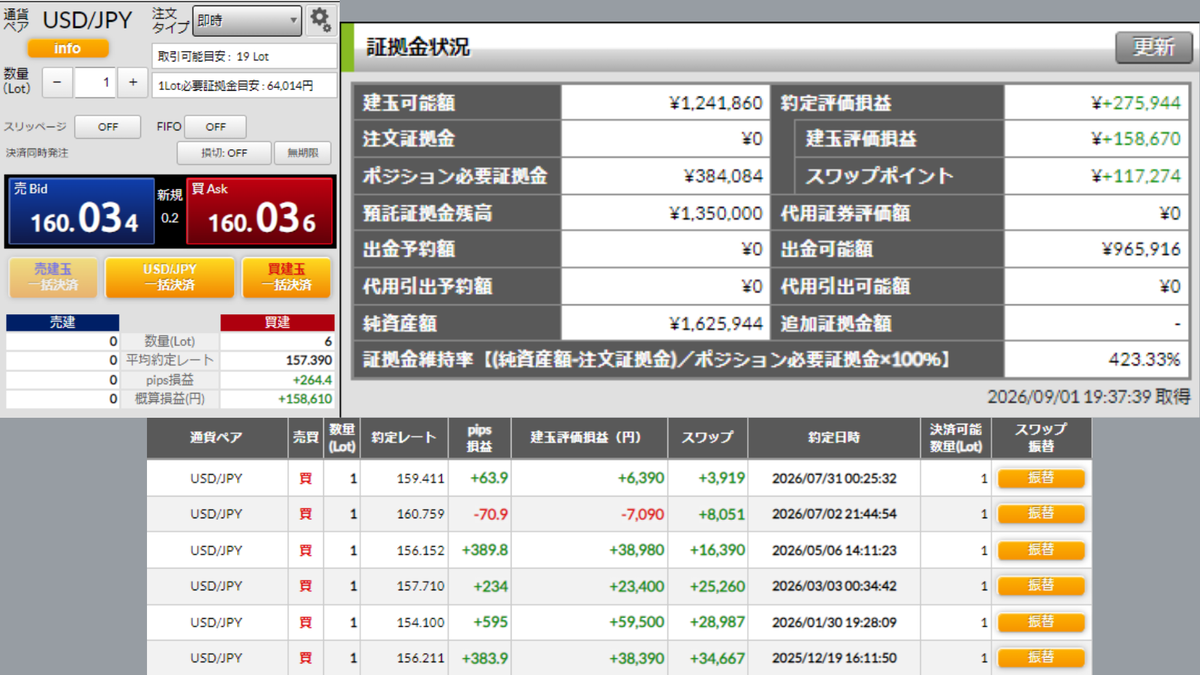
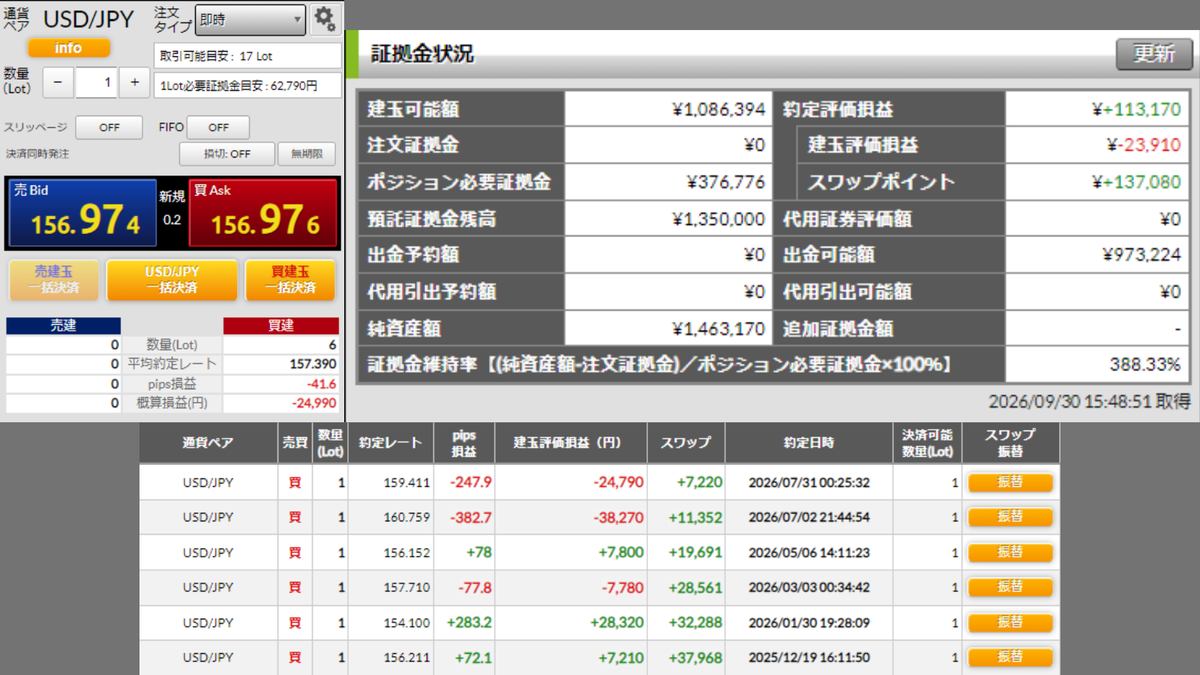
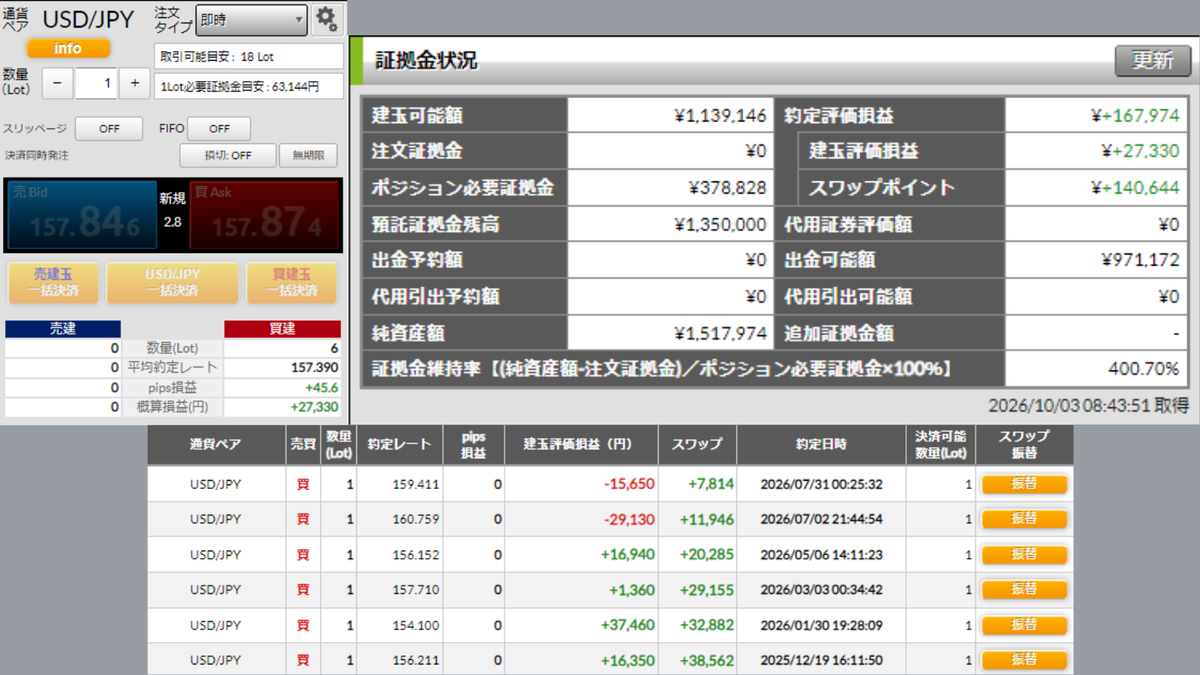
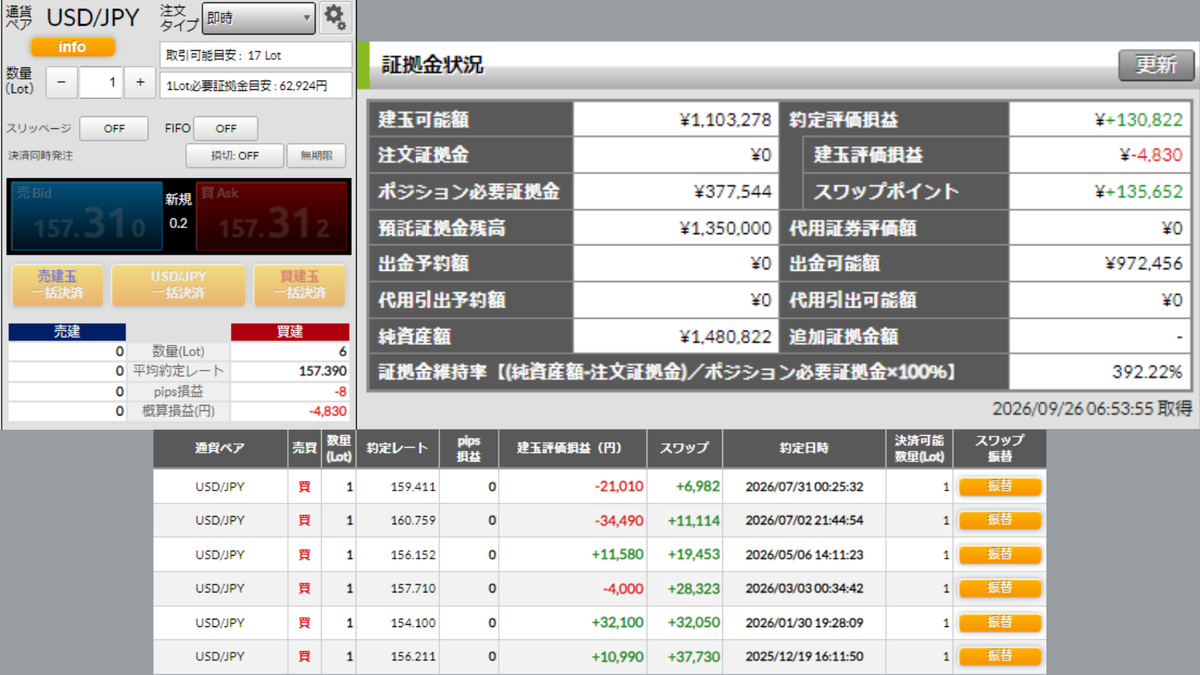
先週(10/12~10/16)の相場で違和感を感じたこと
かなり横断的に相場(為替や国債、株式、金先物、地政学的リスク、債務問題など)を見ないと判断がつかない、まぁ見ても言語化できず、違和感しか感じられなかった場面がいくつかありました。
結果を見ればドル円はただのレンジ相場でしたが、普段とは違った市場に流れている資金の流動性の変化を何となく感じました。
テクニカル的には説明しづらいのでファンダメンタルズ重視での分析と、その結果ドル円相場にどのような影響を与えていたのかをAIに投げてみました。
※ただし、AIの分析を100%信じることはせずに大まかな判断材料として見ています。
以下に、AIの判断を載せておきます。ある程度抜粋した形になります。
ーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーー
「インフレ・高金利相場」から、一時的に「信用・流動性リスクを警戒する相場」へ重心が移った週と考えています。これがドル円が思ったほど上にも下にも行かなかった最大の理由だと思います。
① 週前半:地政学・原油高・米金利高でドル優勢
週初めの時点では、ドルに有利な材料がかなり多くありました。
中東情勢の緊張によって原油価格が高止まりし、輸入エネルギーへの依存度が高い日本や欧州にはマイナス。一方、米国は相対的にエネルギー供給力があるので、
原油高
→ 米インフレ懸念
→ Fed高金利維持
→ 米国債利回り高止まり
→ ドル買い
という構図になりやすかった。
実際、13日時点でドル指数は一時18か月ぶりの高値圏にあり、Reutersも最近の原油高がドルを支え、円やユーロのようなエネルギー輸入国通貨に逆風になっていると説明しています。Reuters
この段階ではドル円ロングには比較的素直な環境でした。
② ところがAI株・AI信用市場がおかしくなった
ここから今週が難しくなりました。
市場は今年ずっと、
AI投資
→ 米成長力
→ 米企業利益
→ 米株高
→ 海外資金が米国へ
→ ドル高
という巨大な資金フローを作ってきました。
ところが今週、
「AI投資額が大きすぎるのではないか」
「借金で設備投資をしている企業は本当に返済できるのか」
という疑問が急速に強まりました。
特にCoreWeaveなどAIインフラ企業の社債・信用リスクが意識され、CoreWeaveの債券利回りは15%前後まで上昇。AI関連のクレジット市場にもストレスが広がりました。
普通なら、
株安
→ リスク回避
→ ドル買い
になりやすい。
ところが今回は、
AI株売り
→ 米国への資金流入期待低下
→ ドル売り
という力まで発生しました。
16日のReutersでも、
普通ならテック株が売られればドルに安全資産需要が来るが、今回は債券には逃げてもドルは下がっている
という市場関係者の指摘が紹介されています。Reuters
これは今週かなり重要な変化だったと思います。
③ 14日の米CPI:普通ならドル円が上がり続けるはずだった
14日に米国CPIが強く出ました。
9月CPIは前月比+0.6%、前年比+3.7%。ガソリンだけでなくコアインフレにも粘着性が見られました。
市場は直後、
米2年債利回り +13bp
米10年債利回り +9bp
ドル指数 18か月ぶり高値
まで反応しました。Reuters
普通なら、
インフレ↑
→ Fed利上げ期待↑
→ 米金利↑
→ ドル↑
→ ドル円↑
です。
ところがドル円は158円台で伸び切れなかった。
ここが今週非常に面白いところです。
なぜか。
市場が同時に、
「これ以上金利を上げたら何か壊れるのでは?」
と考え始めたからです。
④ そして国債が突然「安全資産」に戻った
ここは「米国債5%」の話そのものです。
少し前までは、
インフレ
+政府債務
+国債供給増加
によって、
株↓
国債↓
という状態でした。
つまり逃げ場所がなかった。
ところが今週中盤から、
AI株・クレジット不安
↓
株式から資金流出
↓
米国債へ資金流入
が起こりました。
驚くべきなのは、米CPIが強かったにもかかわらず国債が買われたことです。
Reutersもこれを「counter-intuitive(直感に反する)」と表現しています。15日には米10年債利回りが5.105%まで低下、日本10年国債も2.93%まで低下しました。Reuters
つまり市場は、
インフレよりも
「AI投資・信用市場・景気の方が怖い」
と判断し始めた。
ここが今週の資金フロー転換です。
⑤ だから「国債買い=ドル買い」にならなかった
これも重要です。
通常、外国人が米国債を買うならドル需要が増えるので、
国債買い
→ ドル買い
になりやすい。
しかし今回は、
米国株を売る
↓
米国債を買う
という米国内資産間の移動も非常に大きかった。
さらに海外投資家からすると、
「米国のAI株を買うためのドル需要」
が減ります。
そのため、
米国債価格↑
米金利↓
株↓
ドル↓
という動きになった。
15日には強いPPI・小売売上にもかかわらず、国債が買われ、ドル指数は0.45%下落しています。ドル円も158.08円程度まで円高になりました。Reuters
これは、今週のドル円がファンダメンタルズだけでは一見矛盾して見える最大の理由です。
⑥ Fedも市場のブレーキ役になった
さらにFed関係者が、
インフレは高いが、10月に急いで利上げする必要はない
というニュアンスを出しました。
14日のCPI直後には利上げ観測が急上昇しましたが、15日にはFed高官発言によって10月据え置き確率が73%、16日には83%まで上昇しています。Reuters
つまり、
強いCPI
→ Fed利上げ
という単純な流れに市場自身がブレーキをかけた。
ここでもドルの上値が抑えられました。
⑦ 日本側も円を売り切れなかった
日本にも円高材料があります。
13日に発表された日本の企業物価は前年比+6.8%。
さらに輸入物価は円ベースで前年比+24.5%。
円安が企業コストへかなり強く波及しています。Reuters
これは日銀から見ると、
円安
→ 輸入物価
→ 国内価格
→ インフレ
なので、追加利上げ理由になります。
さらに16日には植田総裁が基調インフレが2%を上回るリスクについて改めて警戒しています。Reuters
ですから、
Fed追加利上げ期待後退
+
BOJ追加利上げリスク
という力も円を支えました。
⑧ 一方で原油高が円高を止める
ところが円にも強烈な弱点があります。
原油です。
16日のBrentは109.86ドルまで上昇し、週間でも上昇しています。背景にはホルムズ海峡周辺を含む中東供給懸念があります。Reuters
日本からすると、
原油高
→ 輸入額増
→ 貿易収支悪化
→ ドル需要
→ 円売り
です。
つまり今週は、
Fed利上げ期待後退 → 円高
に対して、
原油高 → 円安
がぶつかっていました。
これもレンジを作った大きな理由でしょう。
⑨ 債務問題も「ドル高」と「ドル安」を同時に作った
以前注目されていた点ですね。
世界的に、
米国
フランス
日本
などで財政・国債問題が意識されています。
IMFも今週、米国を含め各国に財政再建を強く求めました。フランスでは政治不安と財政赤字懸念から国債が売られています。Reuters
ここでも作用が二つあります。
米国債利回り↑
なら、
ドル高。
しかし、
米国債への信用不安↑
なら、
ドル安。
今週はこの二つの境目を市場が探っていました。
そのため、
金利上昇=ドル円上昇
という関係も少し不安定になりました。
今週の資金フローを一本につなぐと
かなり乱暴に簡略化するとこうです。
週前半
中東リスク
↓
原油高
↓
インフレ懸念
↓
米金利高
↓
ドル高
↓
ドル円158円台
↓
中盤
米CPI強い
↓
さらにFed利上げ期待
↓
ドル高
しかし同時に
AI株・AI債券不安
↓
株売り
↓
信用不安
↓
国債へ逃避
↓
米金利低下
↓
後半
Fed
「急いで利上げしなくてもいい」
+
AI投資への懸念
↓
米国債↑
米金利↓
ドル↓
↓
円高
しかし
原油100ドル超
+
中東リスク
↓
円売り
となった。
なので、
158円台を中心に行ったり来たり
になったわけです。
だから「結果だけ見ればレンジ」は正しいのですが……
内部では全然レンジではありません。
ここが今週一番重要だと思います。
言い換えると、
価格は横ばいなのに、価格を支えている参加者と理由が何度も入れ替わった。
これです。
月曜の158円と、
金曜の158円は、
同じ158円でも中身が違います。
週前半の158円:
高金利・原油高・ドル優位
週後半の158円:
Fed利上げ期待後退・国債への安全逃避・円買い
VS
原油高・日本の輸入負担・ドル需要
という均衡です。
ユーザーさんが「世界の市場に流れている資金の流動性を何となく感じた」というのは、まさにここだと思います。
私が今週最も重要だったと思う変化
それは、
米国債が再び安全資産として機能し始めた可能性
です。
これは結構大きいです。
今年は、
インフレ
+財政不安
によって、
株↓
債券↓
が何度も起きました。
ところが今週、
株↓
債券↑
になりました。
ReutersもG7国債市場が5月以来の強い週間パフォーマンスになると報じています。Reuters
これが定着すると、
株式市場で何か起きたとき、
資金が
ドル現金
ではなく、
国債
へ逃げるようになる可能性があります。
そうすると、
リスクオフ
=必ずドル高
ではなくなります。
これはドル円にとって非常に重要です。
現在のドル円をこう見ています
短期的には、
155〜160円程度の大きなレンジ
の中で上下しやすい環境だと思います。
円安材料:
- 原油高
- 中東リスク
- 依然として大きな日米金利差
- 米インフレ高止まり
- 日本の輸入物価上昇
円高材料:
- Fed追加利上げ期待低下
- 日銀追加利上げ
- AI・信用市場不安
- 米国債への安全逃避
- 日本当局の介入警戒
これらが互いに打ち消しています。
したがって今週のレンジは「何も起きなかったレンジ」ではなく、
非常に大きな力同士がほぼ同じ強さで衝突した結果のレンジ
と見る方が、実態に近いと思います。
そして長期ドル円ロングの観点では、今一番見たいのは単に「米金利が何%か」ではなく、
① 米金利↓のとき、ドルも↓になるか
② 株↓のとき、国債↑・ドル↓になるか
③ 原油高でもドル円が上がらなくなるか
④ 日銀利上げ期待で円が継続的に買われ始めるか
です。
この4つが同時に起こり始めると、「押し目」ではなく、ドル円を支えていた資金構造自体が変化している可能性が出てきます。
今週はまだそこまで行っていません。ただし、その兆候が少し見え始めた週だった、というのが私(AI)の評価です。
今の市場は「ひとつの大きな危機」があるというより、複数の不安材料が同時に存在していて、どれが主役になるかを市場が毎日入れ替えている状態だと思います。
まずCoreWeaveは、今回かなり象徴的でした。同社はNvidiaが支援するAIクラウド企業で、巨額の設備投資を借入で進めてきました。直近では債券利回りが15〜16%まで上昇し、CDSも大きく悪化。Reutersはこれを単なる一企業の問題ではなく、AIインフラ投資全体の「借金で成長するモデル」の持続可能性を市場が試し始めた事例として扱っています。Reuters
ここが重要で、CoreWeaveだけなら局所問題ですが、
AI企業の信用不安
→ ハイテク株売り
→ プライベートクレジット不安
→ 株式リスク低下
→ 国債へ資金逃避
まで広がると、景気全体の金融環境を冷やします。
トランプ氏とディーゼルの話も、選挙と経済がかなり直結しています
米国ではディーゼル価格は政治的にかなり重要です。トラック輸送、農業、建設、物流に直接効くので、価格上昇が消費者物価より広範囲に波及します。
トランプ政権は今週、ロシア産ディーゼルへの制裁を緩和し供給を増やす対応を取りました。Reutersは背景として、トラック運転手や農家への燃料負担、中間選挙を前にした有権者の不満を明示しています。Reuters
つまり外交政策も、
「ロシア・ウクライナ問題」
だけではなく、
米国内ディーゼル価格
→ 物流費
→ 物価
→ 有権者
→ 中間選挙
までつながっています。
これは今後もかなり重要だと思います。
中東については「サウジ vs シーア派」と単純化しすぎない方がよいです
今回表面化しているのは、宗派そのものというより、
サウジアラビアを中心とした湾岸諸国
対
イランおよびイラン系・シーア派武装勢力
という地政学的対立です。
実際、今週もサウジ国内のAramco関連施設が攻撃を受けたとの報道があり、イラン系勢力やフーシ派を含む地域的な代理戦争構造が再び強く意識されています。The Jerusalem Post
ですから、
スンニ派 vs シーア派
という宗教軸は背景にありますが、現在の相場で重要なのは、
石油施設
ホルムズ海峡
紅海
パイプライン
タンカー輸送
が実際に阻害されるかどうかです。
ここが壊れると一気に
原油↑
インフレ↑
Fed利上げ圧力↑
企業コスト↑
景気↓
となります。
つまり中東問題は現在、
インフレ材料であると同時に景気後退材料
なんですね。
これが市場を非常に難しくしています。
フランスについては少し報道を整理した方がいいです
10月17日にフランス各地で大規模なデモが実際に行われています。生活費上昇、公共サービス、教育、警察対応など複数の不満が重なり、労組・学生・「黄色いベスト」系の参加者まで広がっています。Reuters
警察対応への批判も強く、以前のデモでは14歳の少年が催涙弾で重傷を負ったことなどがReutersで報じられています。Reuters
ここはSNS等の強い表現が混ざっている可能性があるので、分けて考えた方がいいでしょう。
とはいえフランスは、
政治不安
+大規模抗議
+高債務
+国債市場への不安
が重なっているので、欧州の金融リスクを見るうえではかなり重要です。
Fedについての記憶も概ね合っています
ウォーシュ議長は現時点では、
「次の利上げを急がない」
という姿勢です。
10月16日のIMF会合でも、具体的な次回政策については明言せず、「会合を事前判断しない」としています。市場では現時点で10月据え置き、12月利上げが中心シナリオです。Reuters
ですから、
9月 +0.25%
→ 10月休止
→ 12月 +0.25%
は十分あり得ます。
ただしこれは確約ではなく、CPI・雇用・金融市場次第です。
特に今週のCoreWeaveのような信用ストレスが広がれば、Fedはインフレが高くても利上げしにくくなります。
ここが今後かなり重要です。
日銀も同じ意味で「データ待ち」です
植田総裁は、
基調インフレを2%付近に安定させる
方向を重視しています。
日銀内では基調インフレがほぼ2%に達したとの判断を10月末の展望リポートで示す可能性も報じられています。Reuters
一方、9月に1.25%まで上げた直後なので、
「来月もすぐ上げる」
とは言っていません。
市場の中心は現在、
12月~2027年前半に追加利上げ
です。
今後の経済指標を見ながら慎重に判断
という理解でよいと思います。
そして来週、私も一番見たいのは「株→国債」の流れです
ただし、少し修正したいのは、
株式市場から資金が完全に消えて国債へ移った
ところまではまだ行っていないという点です。
実際、直近1週間では米株ファンドにも約130億ドルの資金流入があり、一方で債券ファンドにも約64億ドル流入しています。
つまり現状は、
株→債券への全面逃避
ではなく、
テック・AIから資金が抜け、別の株式+国債へ再配置
に近いです。Reuters
だから来週、
NASDAQ↓
AI関連↓
でも
米国債↑
という状態が続けば、かなり重要になります。
さらに、
S&P500まで↓
+
国債↑
となれば、
本格的なリスクオフ
に一段近づきます。
金については、間違いなく重要な監視対象です
ただし「今週ずっと上昇」というわけではなく、週間では約0.7%下落しています。10月15日にはドル安・米金利低下を受けて1%以上反発しましたが、16日にはスポット金が約4,165ドルで、Fedの追加利上げ懸念が上値を抑えました。Reuters
にもかかわらず面白いのは、
米長期金利が5%を超えているのに金が4,000ドル以上を維持している
ことです。
通常、
金利↑
→ 利息を生まない金↓
です。
ところが今回は強い。
背景としてReutersは、
政府債務懸念
+
地政学
+
中央銀行の金保有
+
法定通貨への信用分散
を指摘しています。Reuters
これは非常に意味があります。
市場参加者が、
「国債だけでは完全に安全とは言えない」
と考えて、
国債
+金
に同時に逃げている可能性があるからです。
私(AI)なら来週、この4市場をセットで見ます
① 株式
特にNASDAQ、AI関連株、CoreWeave。
② 米10年国債
5.0%を割ってさらに低下するか。
③ 金
株安+国債高でも金が上昇するか。
④ ドル
それなのにドルが上がるのか、下がるのか。
ここからかなり重要な情報が取れます。
たとえば、
株↓
国債↑
金↑
ドル↓
なら、かなり強いシグナルです。
これは、
「リスク資産を売り、政府債と金へ逃げるが、ドルそのものへの需要は弱い」
ということです。
ドル円にはかなり円高方向の危険信号になります。
反対に、
株↓
国債↑
金↑
ドル↑
なら、伝統的な世界的リスクオフ。
この場合、ドル円は少し複雑で、ドル買いと円買いが競合します。
「何か一つあれば景気が冷えそう」という感覚
ここも重要だと思います。
現在は、
原油100ドル超
+
米政策金利約4%
+
米長期金利5%前後
+
AI企業の負債増加
+
政府債務問題
+
地政学
+
欧州政治不安
です。
ひとつひとつなら耐えられる。
問題は、
金融システムの余白が少なくなっている
ことです。
例えばCoreWeave単独の破綻なら吸収できます。
しかし、
CoreWeave
↓
AI関連クレジット
↓
プライベートクレジット
↓
銀行
↓
企業融資縮小
まで波及すると、
Fedはインフレが3.7%でも利上げどころではなくなります。
これが本当のリスクです。
そしてドル円長期戦略の観点では、来週一番警戒したい組み合わせは、
米株下落
+米国債上昇(金利低下)
+金上昇
+ドル下落
です。
これが数日続いた場合、「単なる株の調整」から、世界の資金がリスク資産から安全資産へ本格的に移動し始めた可能性へ評価を一段引き上げます。
そこへ日銀追加利上げ期待まで乗れば、ドル円はそれまでの155~160円レンジを下方向に試す条件がかなり揃ってきます。逆に今週同様、国債が買われても株式全体への資金流入が残り、金も伸び悩むなら、まだ「資金の再配置」にすぎないと考えられます。
今の市場は、ドル円チャート一本より、「株・債券・金・ドルの4つが同じニュースにどう反応するか」を見る方が相場の状態を判断しやすい局面だと思います。
ーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーーー
以上になります。この後もAIとの会話が続きましたが、蛇足的な部分でしたので割愛させていただきました。
月曜日からの市場の動きを見るうえでの一つの材料として頭に入れて様子を見たいと思います。長々と失礼しました。